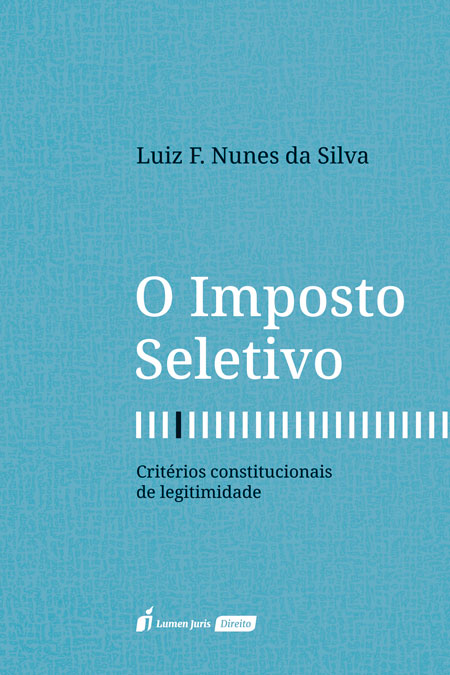
A Constituição autorizou a União a tributar o que faz mal à saúde e ao meio ambiente. Não disse o que torna legítimo o tributo autorizado — e entre uma coisa e outra há uma distância que quase ninguém percorreu. A resposta mais repetida é que a emenda constitucional já resolveu a questão na origem. Este livro mostra por que não: autorizar não é legitimar, e o controle começa exatamente onde a norma de competência termina. A pergunta não é se a União pode instituir o tributo — pode —, mas o que resta dele quando o desenho não cumpre a promessa que o justifica.
Sem anunciar teoria, a obra reconstrói caso a caso os critérios que a Constituição supõe e a lei não escreveu: nocividade que se demonstra em vez de se declarar, incidência no ponto da cadeia que a própria justificativa indica, proporção entre o ônus e o dano, salvaguarda contra a erosão do propósito no tempo. No percurso comparecem a taxa francesa cujo critério de incidência foi censurado por incoerência, o imposto de carbono de British Columbia extinto depois de dezessete anos e o silêncio de 3.871 emendas da reforma. Tabaco, álcool, carbono, açúcar, apostas e cannabis entram como estudos de caso: o assunto é a
tributação de externalidades negativas.